

2026年上半年,国内宏观经济与就业市场依旧震荡调整、不确定性凸显,但国内人力资源服务头部企业,却呈现出高度同质化的转型态势。梳理北京人力、外服控股、科锐国际、人瑞人才、万宝盛华大中华五家上市龙头的半年报不难发现,行业不可逆的发展趋势已然清晰:外包服务与灵活用工彻底取代传统人事代理、高端猎头业务,成为头部企业营收的核心支柱。
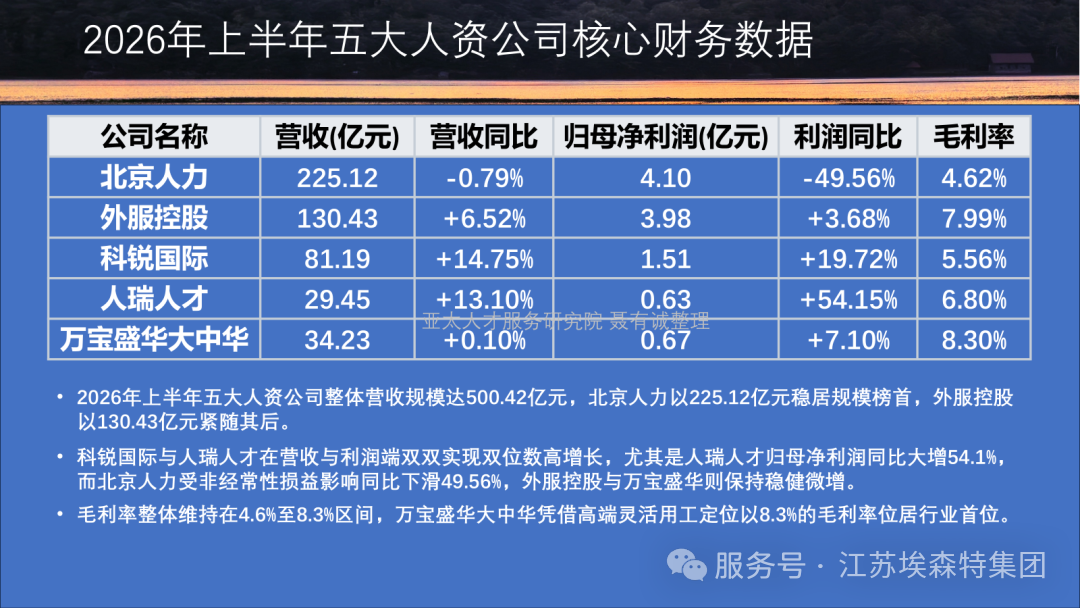
2026年上半年,五家头部人力服务企业业绩走势分化显著,在行业整体波动的背景下,各自展现出不同的经营韧性与增长逻辑。
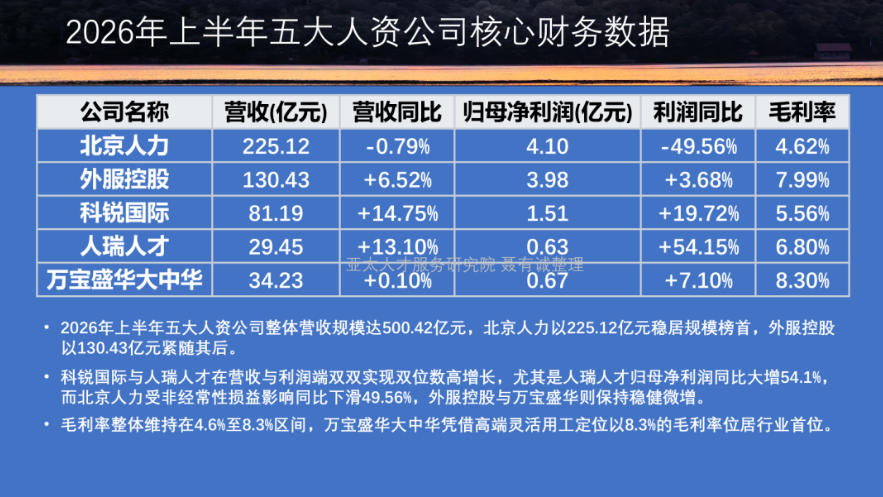
北京人力依旧稳居行业营收榜首,上半年总营收达225.12亿元,不过同比微降0.79%;归母净利润4.10亿元,同比大幅下滑49.56%。此次利润大幅回落并非主业经营乏力,核心原因是2025年同期存在3.59亿元的资产处置一次性收益。剔除该项非经常性损益后,公司扣非净利润降幅收窄至42.64%,主业盈利基本面相对稳健。
外服控股则凭借稳健的经营策略跑出了平稳增速,上半年实现营收130.43亿元,同比增长6.52%,归母净利润3.98亿元,同比稳步提升3.68%,是行业内少有的营收、利润双稳增的国资龙头。
科锐国际位列营收规模第三位,增长势头十分亮眼。期内营收81.19亿元,同比增长14.75%,归母净利润1.51亿元,同比增幅达19.72%,成为A股人力服务企业中利润增速第一梯队的标杆。
港股两家企业同样实现正向增长。人瑞人才上半年营收29.45亿元,同比增长13.10%,归母净利润0.63亿元,同比暴涨54.10%,利润爆发力突出;万宝盛华大中华营收34.23亿元,小幅增长0.10%,增速平缓但盈利稳定,归母净利润0.67亿元,同比增长7.10%。
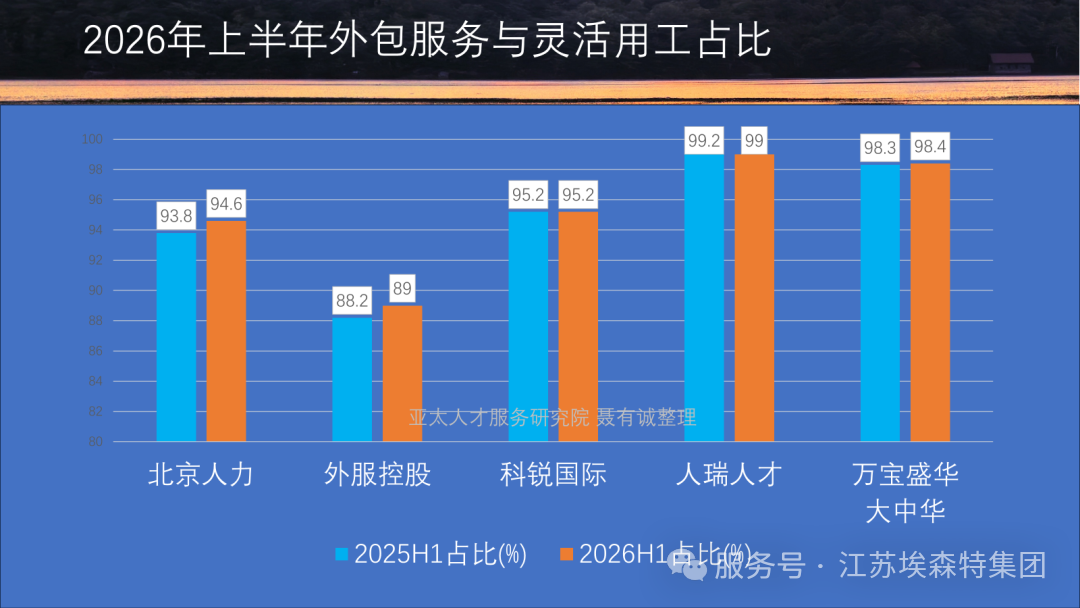
在全员聚焦外包与灵活用工的统一趋势下,面对行业监管持续收紧、市场竞争加剧的行业环境,五家头部企业走出了完全不同的发展路径,也直接造成了业绩表现的差异化格局。
北京人力采取收缩避险、提质控险的防守型战略。针对灵活用工行业监管趋严的现状,公司主动调整业务结构,大幅压降低毛利、高合规风险的业务板块,期内灵活用工业务营收同比暴跌76.42%。短期来看,业务收缩直接拖累了整体营收与利润表现,但这场“刮骨疗毒”式的调整,有效规避了合规风险,稳固了基本盘,其核心业务外包板块依旧实现9.37%的正向增长。
外服控股与科锐国际则选择调优结构、价值增长的进攻型路线。依托国资背景与数字化布局优势,外服控股深耕高端业务外包赛道,积累超135万份有效人才简历资源,同时凭借自研SaaS系统,实现灵活用工全流程线上化、闭环化管理,大幅提升服务效率与客户粘性。
科锐国际则依托AI技术完成人效与盈利双升级,在稳固灵活用工基本盘的同时,通过自主研发的MatchSystem2.1系统、MiraDay智能AI工具,将猎头顾问核心的推荐报告生成时长压缩至分钟级。技术赋能不仅推动灵活用工业务稳步增长14.77%,更让中高端人才寻访业务毛利率攀升至37.70%,盈利能力大幅优化。
人瑞人才与万宝盛华大中华则聚焦细分赛道与全球化布局挖掘新增量。人瑞人才加码数字技术与云服务板块,依托数字化服务能力的升级,实现利润爆发式增长;具备外资基因的万宝盛华大中华,则凭借全球化服务网络,深耕跨境人力服务、企业出海用工赛道,展现出极强的抗周期属性,毛利率稳定维持在8.30%的行业高位水平。
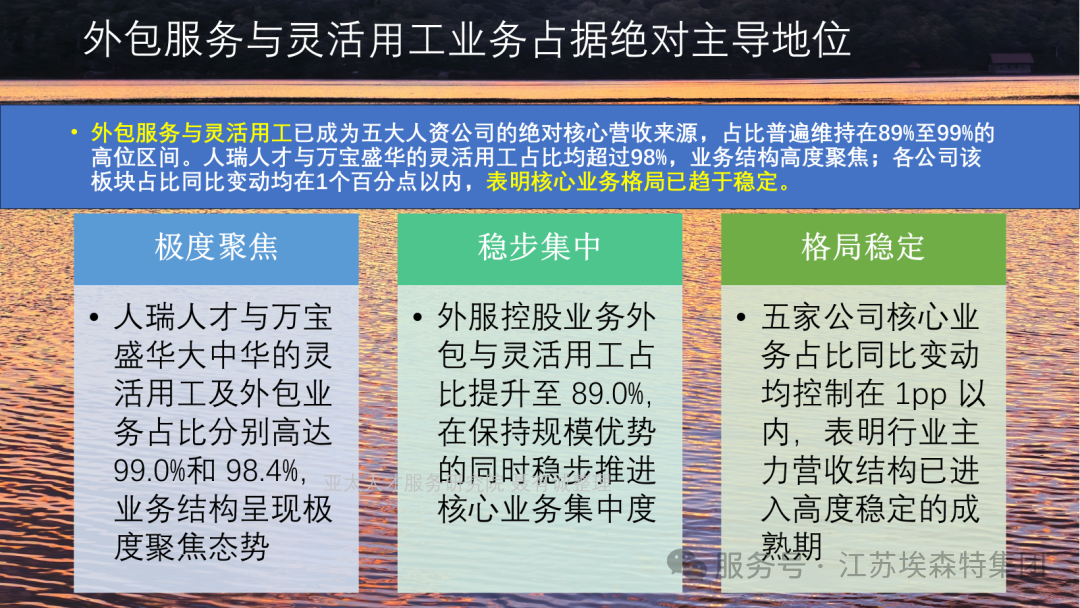
然而,在同样高度依赖外包与灵活用工的底层逻辑下,五家企业在2026年上半年的战略应对却走向了截然不同的分叉路口,这也直接决定了它们利润表现的差异。面对灵活用工行业监管的持续收紧,北京人力选择了“降规模、控风险”的防守策略。其灵活用工业务营收骤降76.42%,主动剥离了大量低毛利、高风险的业务板块。这种“刮骨疗毒”式的结构调整,虽然短期内重创了营收与利润规模,但有效规避了合规风险,使业务外包基本盘保持了9.37%的正向增长。
与北京人力的主动收缩不同,外服控股与科锐国际选择了“调结构、提价值”的进攻策略。外服控股依托深厚的国资背景与数智化转型,在业务外包领域持续深耕,人才库有效简历突破135万份,并依托自研的SaaS平台实现了灵活用工全生命周期的线上闭环管理。科锐国际则在稳固灵活用工基本盘的同时,通过AI技术实现了显著的人效提升。其自主研发的MatchSystem2.1系统与MiraDay等AI Agent产品,将猎头顾问的推荐报告生成时间压缩至分钟级,不仅带动了灵活用工业务14.77%的稳健增长,更使得中高端人才访寻业务的毛利率大幅跃升至37.70%。
人瑞人才与万宝盛华大中华则在细分赛道与全球化布局上寻找增量。人瑞人才通过数字技术与云服务业务的发力,实现了利润的爆发式增长;万宝盛华大中华则凭借外资基因与全球化网络,在跨境人力服务与出海业务上展现出极强的抗周期能力,毛利率维持在8.30%的行业高位。
综上所述,2026年上半年的中报数据为整个人力资源服务行业定下了基调:
——外包与灵活用工已成为不可撼动的营收绝对主导。但行业底层逻辑的切换,意味着粗放式的规模竞赛已宣告终结。
——数智化技术成为驱动人力资源增长和盈利的新动力。在合规化、数智化与全球化的多重考验下,头部企业正通过主动收缩低效产能、AI赋能提升交付效率、以及向高附加值业务延伸,重塑自身的盈利模型。
未来,谁能在行业、岗位进行精细化深耕细作,改变存量市场、增加增量市场,将庞大的外包和灵活用工规模转化为实实在在的利润增量,谁才能真正跨越周期,成为下一阶段的行业赢家。
文章来源:人力行亚太人才服务研究院